Como funcionam os leilões do Banco BMW — e por que a quitação antecipada é o melhor caminho
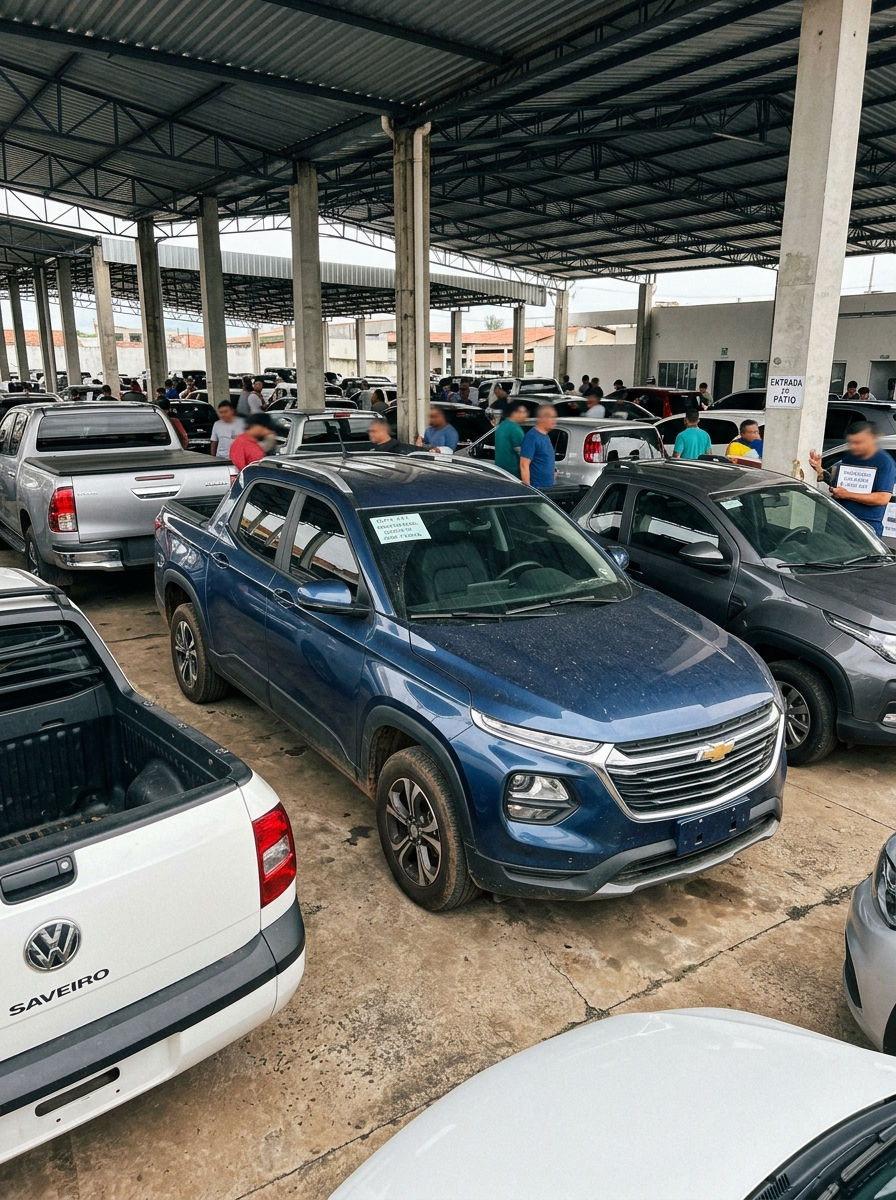
Se você acompanha o mercado de leilões automotivos, com certeza já deve ter visto exemplares de encher os olhos: modelos BMW seminovos ou usados sendo ofertados por leiloeiros oficiais. Mas você já se perguntou como esses carros chegam até os pátios de leilão?
A resposta envolve diretamente a operação financeira da marca, a gestão de contratos de financiamento e, acima de tudo, alternativas para quem deseja proteger o seu patrimônio antes de chegar a esse ponto.
O Banco BMW faz leilões de carros diretamente?
Uma dúvida muito comum entre compradores e investidores é se a própria instituição financeira vende seus veículos de forma direta ao público. A resposta é não.
O Banco BMW tem relação com leilões porque envia veículos financiados que foram retomados por falta de pagamento para leiloeiros parceiros. O banco não realiza os leilões diretamente. Ele utiliza empresas leiloeiras para comercializar os bens recuperados.

O caminho do contrato: da inadimplência até o pátio do leiloeiro
Quando um cliente adquire um veículo por meio do crédito veicular, o carro fica gravado com alienação fiduciária em favor da financeira até que a última parcela seja paga.
Quando ocorrem atrasos recorrentes no pagamento das mensalidades e as tentativas de renegociação não evoluem, a instituição financeira inicia o processo legal de retomada do bem (busca e apreensão). Uma vez recuperado o carro:
Avaliação técnica: O veículo passa por vistoria para apurar seu estado e valor de mercado.
Encaminhamento ao leiloeiro: O bem é repassado a uma empresa leiloeira credenciada.
Venda em hasta pública: O valor arrecadado no arremate é utilizado para abater a dívida do antigo proprietário e cobrir custas do processo.
O outro lado da moeda: Como a quitação de financiamento evita a perda do veículo?
Para quem arremata em leilão, pode ser uma oportunidade de negócio. Mas para quem está do lado de quem financiou, ver o veículo ir a leilão significa perder o investimento feito até ali, além de arcar com despesas contratuais e judiciais.
Por isso, se você tem um financiamento em andamento e quer garantir a posse definitiva do seu carro ou se está enfrentando dificuldades para manter as parcelas no orçamento, a quitação antecipada do financiamento é a decisão mais inteligente.
Por que optar pela quitação antecipada?
Desconto real de juros: Ao antecipar o pagamento total do contrato, todas as taxas de juros relativas às parcelas futuras são cortadas, reduzindo drasticamente o saldo devedor.
Eliminação de riscos: Você afasta qualquer possibilidade de busca e apreensão e impede que o veículo seja direcionado a leilões.
Liberação do gravame: Com o contrato quitado e compensado, a restrição financeira é baixada no Detran, deixando o documento totalmente livre no seu nome.
Tranquilidade financeira: Você encerra a obrigação mensal e fica com o bem 100% quitado.
Como consultar o saldo e emitir o boleto de quitação?
Se você deseja antecipar as parcelas restantes do seu veículo e garantir a posse do bem com o abatimento proporcional dos juros, o processo é simples e transparente.
Para consultar o saldo devedor atualizado, simular o desconto para a data desejada e emitir a linha digitável do boleto com segurança, acesse o portal bmwservicosfinanceiros.pro ou fale com a equipe de atendimento via telefone/WhatsApp no número (11) 92475-8914.


Comments